Zusammenfassung zeigen Zusammenfassung verbergen
- Wenn Praxispersonal knapper wird: Entlastung durch Outsourcing
- Wie das Zuflussprinzip den Zeitpunkt der Versteuerung bestimmt
- Wann die Verrechnungsstelle als Zuflusszeitpunkt zählt
- Gebühren: Brutto erfassen, Kosten als Betriebsausgabe absetzen
- Echtes versus unechtes Factoring
- Was Praxisinhaber zum Jahreswechsel beachten sollten
- Vorteile externer Abrechnungsdienste auf einen Blick
- Fazit
Viele Arztpraxen stehen derzeit unter Druck: Personalengpässe und Liquiditätsfragen machen externe Abrechnungsdienste attraktiver — zugleich beeinflussen solche Kooperationen, wann Einnahmen steuerlich wirksam werden. Wer kurz vor dem Jahreswechsel Rechnungen weitergibt oder Factoring nutzt, sollte prüfen, wie sich das auf die Steuererklärung und die Liquiditätsplanung auswirkt.
Wenn Praxispersonal knapper wird: Entlastung durch Outsourcing
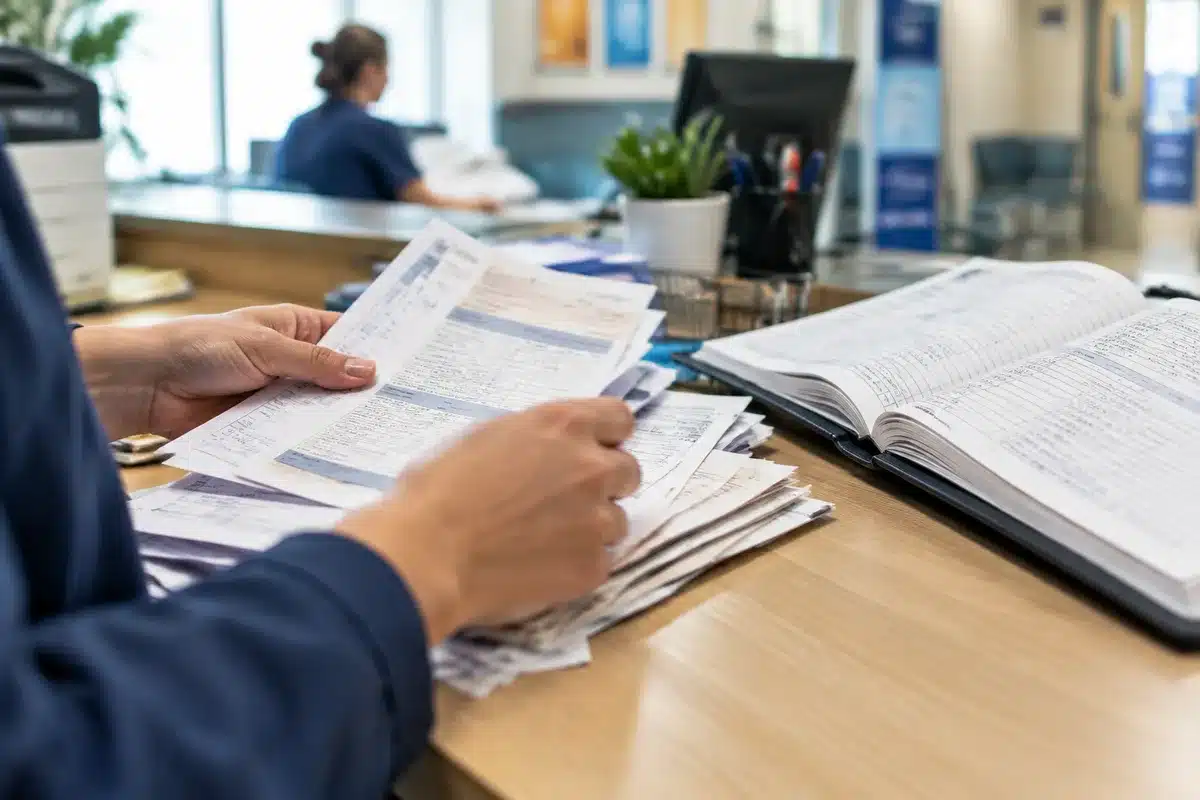
Externe privatärztliche Verrechnungsstellen oder Factoring-Anbieter übernehmen Rechnungsschreibung, Mahnwesen und Debitorenmanagement. Für das Praxisteam bedeutet das weniger Verwaltungsaufwand und mehr Zeit für die Patientenversorgung – ein Gewinn gerade bei Personalausfällen durch Krankheit oder Urlaub.
BMG unter Druck: Experten warnen vor Engpässen für Patienten
Zahnärztinnen treiben Wandel in der Zahnmedizin: Patienten spüren Folgen
Neben der organisatorischen Entlastung spielen auch finanzielle Effekte eine Rolle: Vorfinanzierungen durch Factoring-Dienstleister sichern kurzfristig Liquidität, während Ratenzahlungen für Patienten die Behandlungsbereitschaft erhöhen können.
Wie das Zuflussprinzip den Zeitpunkt der Versteuerung bestimmt
Bei der Einnahmenüberschussrechnung gilt meist das Zuflussprinzip: Einnahmen sind in dem Jahr zu versteuern, in dem sie tatsächlich zugeflossen sind. Entscheidend ist also grundsätzlich der Moment des Zahlungseingangs, nicht der Zeitpunkt der Leistungserbringung oder der Rechnungsstellung.
In der Praxis führt das zu einem einfachen Grundsatz: Wird eine Leistung 2026 erbracht, die Rechnung 2026 gestellt, der Patient zahlt aber erst 2027, so zählt der Betrag steuerlich für 2027 — sofern kein Dritter als Empfangsbevollmächtigter tätig wird.
Wann die Verrechnungsstelle als Zuflusszeitpunkt zählt
Anders verhält es sich, wenn eine privatärztliche Verrechnungsstelle als Empfangsbevollmächtigte auftritt. Dann gilt das Honorar steuerlich bereits zum Zeitpunkt, an dem die Verrechnungsstelle das Geld vom Patienten erhält — auch wenn die Auszahlung an den Arzt erst Wochen später erfolgt.
Das hat konkrete Folgen: Der Steuerberater muss zum Bilanzstichtag die noch ausstehenden Zahlungen bzw. Forderungen gegenüber der Verrechnungsstelle korrekt ausweisen. Ohne die Abrechnungsunterlagen des Dienstleisters lässt sich die Zuordnung nicht zuverlässig vornehmen.
Gebühren: Brutto erfassen, Kosten als Betriebsausgabe absetzen
Verrechnungsstellen berechnen für ihre Dienste Gebühren, die von der Honorarsumme abgezogen werden. Für die steuerliche Erfassung ist wichtig: Das vollständige Honorar zählt als Einnahme, die Gebühren stellen anschliessend Betriebsausgaben dar.
Beispiel: Ein Honorar in Höhe von 10.000 Euro wird vom Dienstleister eingezogen; nach Abzug einer Gebühr von 200 Euro überweist er 9.800 Euro an die Praxis. Steuerlich werden 10.000 Euro als Einnahme und 200 Euro als Betriebsausgabe erfasst, der Gewinn entspricht damit effektiv den ausgezahlten 9.800 Euro.
Echtes versus unechtes Factoring
Bei Factoring unterscheidet man zwei Modelle, die sich steuerlich und im Risiko deutlich unterscheiden:
- Echtes Factoring: Die Forderung wird an den Factor verkauft; das Delkredererisiko (Ausfallrisiko) liegt beim Factor. Für die Praxis bedeutet das: Steuerlich zählt in der Regel der Zeitpunkt der Auszahlung durch den Factor.
- Unechtes Factoring: Der Factor finanziert nur vor, das Forderungsrisiko bleibt bei der Praxis. Kommt es zu Zahlungsausfällen, werden die vorfinanzierten Beträge zurückbelastet. Tritt der Anbieter als Empfangsbevollmächtigter auf, kann seine Einnahmezuführung wiederum den steuerlich relevanten Zeitpunkt bestimmen.
Die vertragliche Gestaltung entscheidet hier über die Bilanzierung und die wirtschaftliche Konsequenz für die Praxis.
Was Praxisinhaber zum Jahreswechsel beachten sollten
Der Zeitpunkt, wann Rechnungen erstellt oder an einen Dienstleister übergeben werden, kann das steuerliche Ergebnis eines Kalenderjahres beeinflussen. Daher sind beide Aspekte wichtig: die vertragliche Vereinbarung mit dem Dienstleister und der konkrete Zahlungsfluss.
Eine gezielte Verschiebung von Rechnungsstellungen allein zur Steueroptimierung ohne Rücksprache mit der Steuerberatung ist riskant. Neben steuerlichen Vorschriften können Liquiditätsplanung, Verjährungsfristen und das Forderungsmanagement betroffen sein.
Praktische Hinweise
- Verträge mit Verrechnungsstellen oder Factoring-Anbietern vor Jahresende prüfen.
- Abrechnungsunterlagen rechtzeitig an die Steuerberatung weiterleiten.
- Auf die vertraglich geregelte Rolle als Empfangsbevollmächtigter achten.
- Abwägen: kurzfristig gesteigerte Liquidität vs. laufende Gebührenkosten.
Vorteile externer Abrechnungsdienste auf einen Blick
- Planbare Liquidität durch Vorfinanzierung
- Weniger Aufwand bei säumigen Zahlungen
- Ausgelagerte Rechnungsschreibung und Mahnwesen reduzieren Personalkosten
- Mehr Kapazität für die Patientenbetreuung
- Zusätzliche Zahlungsmodelle für Patienten (Raten, längere Fristen)
- Mögliche Umsatzsteigerung durch höhere Behandlungsakzeptanz
- Schutz vor Forderungsausfällen bei echtem Factoring
- Rechtssichere Abwicklung von Inkasso- und Verwaltungsprozessen
Diese Vorteile sind besonders relevant in Zeiten, in denen Praxen Personal knapper haben und betriebliche Abläufe effizienter gestaltet werden müssen.
Fazit
Privatärztliche Verrechnungsstellen und Factoring-Dienste können Praxen organisatorisch und finanziell entlasten. Steuerlich ist jedoch Vorsicht geboten: Je nach Vertragsgestaltung kann der maßgebliche Zufluss schon erfolgen, bevor das Geld auf dem Praxiskonto eingeht. Für eine eindeutige Zuordnung sollten Vertragsbedingungen und Abrechnungen gemeinsam mit der Steuerberatung geprüft werden, besonders vor Jahresende oder bei relevanten steuerlichen Schwellenwerten.
Kommentar von Sabine Banse-Funke, Steuerberaterin und Fachberaterin im Gesundheitswesen: Die vertraglichen Details entscheiden oft mehr als die bloße Frage, wer wann zahlt. Eine frühzeitige Abstimmung mit dem Steuerberater verhindert unangenehme Überraschungen bei der nächsten Steuererklärung.